Rechnungsvorlage für Handwerker: kostenloses Muster als PDF und Word
Eine Handwerkerrechnung muss zwei Prüfungen bestehen: die des Finanzamts und die des Kunden. Das Finanzamt will die Pflichtangaben nach § 14 UStG, der Kunde will wissen, was er bezahlt, und bei Privatkunden zusätzlich den Lohnanteil, den er in der Steuererklärung ansetzen darf.
Diese Vorlage zeigt beides an einer echten Malerrechnung: Arbeitsleistung nach Stunden, Material getrennt, Leistungszeitraum, Bankverbindung, ausgewiesener Lohnanteil und der Aufbewahrungshinweis. Du bekommst das Muster als PDF, die Word-Vorlage zum Überschreiben und darunter die Pflichtangaben, Zahlungsregeln und die häufigsten Fehler.
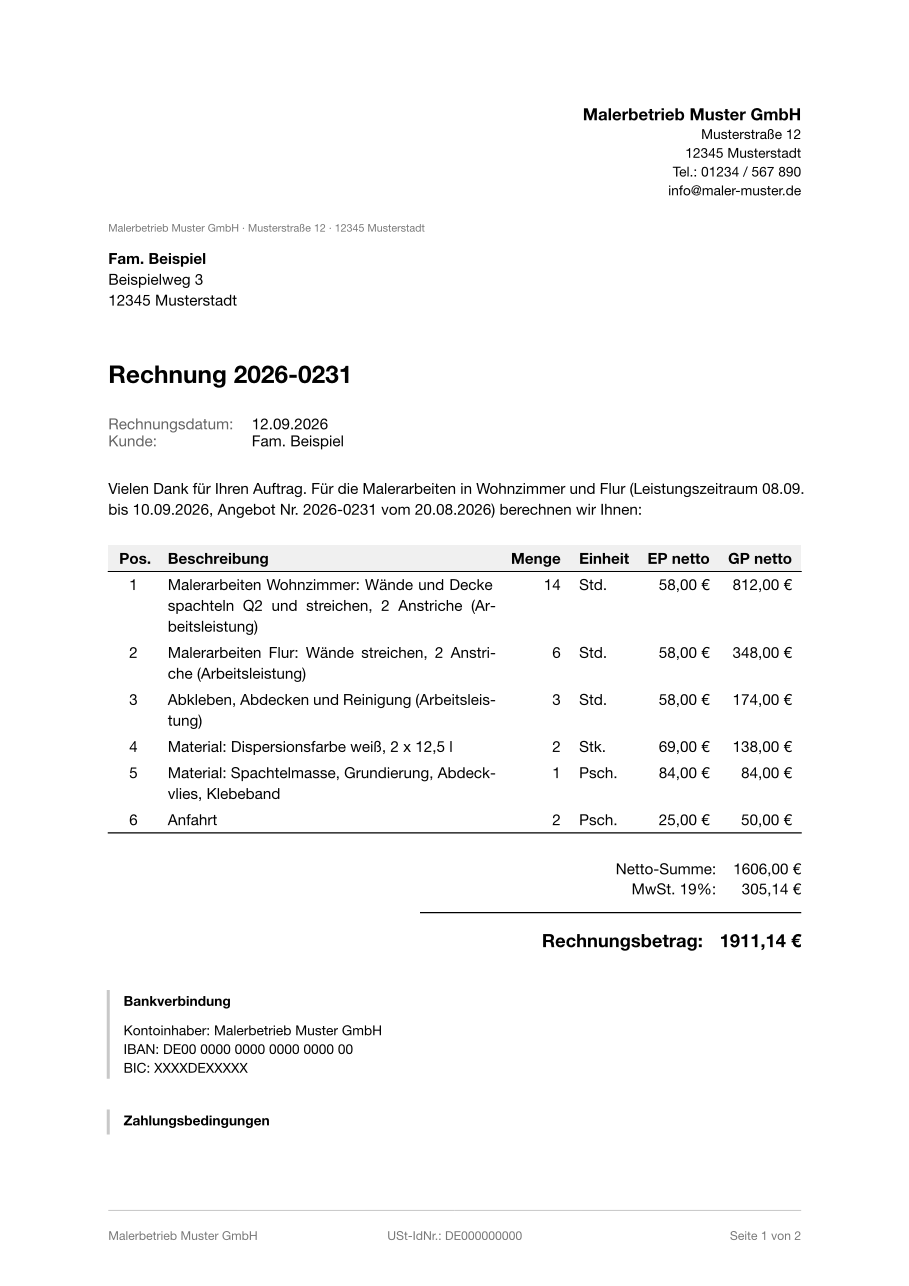
Muster-Rechnung: Malerarbeiten Wohnzimmer und Flur
Sechs Positionen, Arbeitsleistung nach Stunden und Material getrennt, Leistungszeitraum und Angebotsbezug im Einleitungstext, Bankverbindung, Lohnanteil für die Steuerermäßigung des Kunden und Aufbewahrungshinweis.
Gesamt im Muster: 1.911,14 € brutto
Genau dieses Layout erstellt Angebots-Autopilot aus einer einzigen Sprachnachricht.
Keine Anmeldung, keine E-Mail-Adresse. Die Word-Datei ist zum Überschreiben gedacht: Briefkopf, Positionen und Konditionen kannst du frei ändern.
Pflichtangaben nach § 14 UStG: was auf jede Handwerkerrechnung gehört
Fehlt eine dieser Angaben, kann der Kunde die Vorsteuer nicht ziehen, und du musst die Rechnung neu ausstellen. Bei Privatkunden fällt der Vorsteuerabzug weg, die übrigen Angaben bleiben trotzdem Pflicht.
- Vollständiger Name und Anschrift deines Betriebs und des Kunden
- Deine Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Rechnungsdatum
- Fortlaufende, einmalig vergebene Rechnungsnummer
- Menge und Art der Leistung, so konkret, dass ein Dritter sie nachvollziehen kann („Wände streichen, 2 Anstriche, 62 m²“ statt „Malerarbeiten“)
- Zeitpunkt oder Zeitraum der Leistung (Leistungsdatum), auch wenn er mit dem Rechnungsdatum übereinstimmt
- Entgelt, aufgeschlüsselt nach Steuersätzen, plus vereinbarte Minderungen wie Skonto
- Steuersatz und Steuerbetrag, oder bei Kleinunternehmern der Hinweis „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“
- Bei Leistungen an Privatkunden im Zusammenhang mit einem Grundstück: Hinweis auf die zweijährige Aufbewahrungspflicht des Kunden (§ 14b Abs. 1 Satz 5 UStG)
- Kleinbetragsrechnungen bis 250 € brutto kommen mit weniger Angaben aus: Name und Anschrift des Betriebs, Datum, Leistung, Bruttobetrag und Steuersatz
Lohnanteil ausweisen: die Steuerermäßigung nach § 35a EStG
Privatkunden können 20 Prozent der Arbeitskosten für Handwerkerleistungen in ihrer Wohnung von der Einkommensteuer abziehen, bis zu 1.200 € pro Jahr (Arbeitskosten bis 6.000 €). Begünstigt sind Lohn, Fahrt- und Maschinenkosten, nicht das Material. Voraussetzung: eine Rechnung, aus der der Lohnanteil hervorgeht, und Zahlung per Überweisung, nicht bar.
Deshalb gehört der Lohnanteil als eigene Zeile oder als Hinweis unter die Summen, wie im Muster. Wer ihn nicht ausweist, bekommt spätestens im Frühjahr die Bitte um eine korrigierte Rechnung. Wer ihn ausweist, hat ein Verkaufsargument: Die Steuerersparnis senkt den Preis für den Kunden spürbar.
Zahlungsziel, Verzug, Abschlagsrechnung
- Zahlungsziel nennen, üblich sind 7 bis 14 Tage. Ohne Angabe ist die Rechnung sofort fällig, aber Verzug tritt erst später ein.
- Verzug ohne Mahnung: Spätestens 30 Tage nach Zugang der Rechnung (§ 286 Abs. 3 BGB). Bei Privatkunden gilt das nur, wenn die Rechnung ausdrücklich darauf hinweist. Ein Satz in den Zahlungsbedingungen reicht.
- Skonto nur mit Frist und Prozentsatz („2 % Skonto bei Zahlung innerhalb von 7 Tagen“), sonst nimmt der Kunde es sich nach vier Wochen.
- Bei größeren Aufträgen Abschlagsrechnungen nach Baufortschritt (§ 632a BGB) und am Ende eine Schlussrechnung, in der alle Abschläge abgezogen werden.
- Rechnung spätestens sechs Monate nach der Leistung ausstellen, bei Leistungen am Grundstück ist das Pflicht (§ 14 Abs. 2 UStG).
E-Rechnung: was für Handwerker gilt
Für Rechnungen zwischen Unternehmen gilt in Deutschland die E-Rechnungspflicht schrittweise: Seit 2025 muss jeder Betrieb E-Rechnungen empfangen können, das Ausstellen wird ab 2027 für größere und ab 2028 für alle Betriebe Pflicht. Eine E-Rechnung ist ein strukturiertes Format wie XRechnung oder ZUGFeRD, kein einfaches PDF.
Für Rechnungen an Privatkunden ändert sich nichts. PDF per E-Mail oder WhatsApp und Papier bleiben zulässig. Die Word-Vorlage auf dieser Seite ist für Privatkunden und für Geschäftskunden gedacht, die bis zur Pflicht weiterhin PDF akzeptieren.
Fehler, die bei Handwerkerrechnungen Geld kosten
Lohnanteil fehlt
Die häufigste Nachfrage bei Privatkunden. Ohne getrennten Lohnanteil bekommt der Kunde keine Steuerermäßigung, und du schreibst die Rechnung ein zweites Mal.
Rechnungsnummern mit Lücken oder doppelt
Die Nummer muss fortlaufend und einmalig sein. Lücken sind erlaubt, wenn sie erklärbar sind, doppelte Nummern nicht. Wer Angebote und Rechnungen aus einem Nummernkreis zieht, verliert schnell den Überblick.
Leistungsdatum vergessen
„Rechnungsdatum gleich Leistungsdatum“ ist eine zulässige Angabe, keine Angabe ist ein Mangel. Bei Geschäftskunden kippt damit der Vorsteuerabzug.
Rechnung Monate später
Wer erst im Winter für den Sommerauftrag abrechnet, verstößt bei Grundstücksleistungen gegen die Sechs-Monats-Frist und wartet länger auf sein Geld. Rechnung am Tag der Abnahme, das ist der beste Zeitpunkt.
Häufige Fragen
Muss eine Handwerkerrechnung unterschrieben sein?
Nein. Eine Rechnung braucht keine Unterschrift, weder auf Papier noch als PDF. Entscheidend sind die Pflichtangaben.
Darf ich die Rechnung per WhatsApp oder E-Mail schicken?
Ja, als PDF. Der Kunde muss dem elektronischen Versand zustimmen, das gilt als erteilt, wenn er die Rechnung widerspruchslos annimmt und bezahlt. Bewahre das versendete PDF unverändert auf, es ist dein Rechnungsoriginal.
Was gilt für Kleinunternehmer?
Keine Umsatzsteuer ausweisen, stattdessen der Hinweis auf § 19 UStG. Alle anderen Pflichtangaben bleiben, auch die fortlaufende Nummer und das Leistungsdatum. Wer trotzdem Umsatzsteuer ausweist, schuldet sie dem Finanzamt.
Wie lange muss ich Rechnungen aufbewahren?
Als Betrieb acht Jahre für Rechnungen und Buchungsbelege (seit 2025), dein Privatkunde zwei Jahre. Den Hinweis auf seine Aufbewahrungspflicht musst du auf die Rechnung schreiben, wenn die Leistung mit einem Grundstück zusammenhängt.
Kann ich die Vorlage frei verwenden?
Ja. PDF und Word-Vorlage sind kostenlos, du darfst sie für deinen Betrieb anpassen. Die Angaben zu Steuern und Fristen sind allgemeine Informationen, im Zweifel fragt dein Steuerberater.
Weitere Vorlagen
Die Vorlagen sind frei verwendbar. Inhalte, Fristen und Paragrafen sind allgemeine Informationen (Stand 2026) und ersetzen keine Rechts- oder Steuerberatung. Bereitgestellt von Angebots-Autopilot, Impressum, Datenschutz.